Las exportaciones vitivinícolas aumentaron 24% interanual en septiembre, aunque la mejora en los volúmenes no despeja las dudas sobre la rentabilidad. Un informe del IERAL advierte que la caída del consumo mundial, el atraso cambiario frente a los costos y las desventajas logísticas obligan a repensar la estrategia del sector.
La vitivinicultura argentina atraviesa un escenario de contrastes: mientras las exportaciones mostraron un fuerte repunte en septiembre, la competitividad de las bodegas continúa bajo presión. Según informó la Secretaría de Agricultura, Ganadería y Pesca de la Nación, a partir de datos procesados por el Instituto Nacional de Vitivinicultura (INV), los envíos al exterior alcanzaron los 230.744 hectolitros durante ese mes, un crecimiento interanual del 24%. Sin embargo, el avance comercial convive con desafíos estructurales que podrían condicionar el futuro de la actividad. En un análisis elaborado por Jorge Day, responsable de la sección Regional del Instituto de Estudios Económicos sobre la Realidad Argentina y Latinoamericana (IERAL) de Fundación Mediterránea, se advierte que la combinación de un mercado mundial menos dinámico y costos locales crecientes en dólares obliga a revisar las estrategias de producción, comercialización e inversión.
Exportaciones en alza: ¿qué productos impulsaron el repunte?
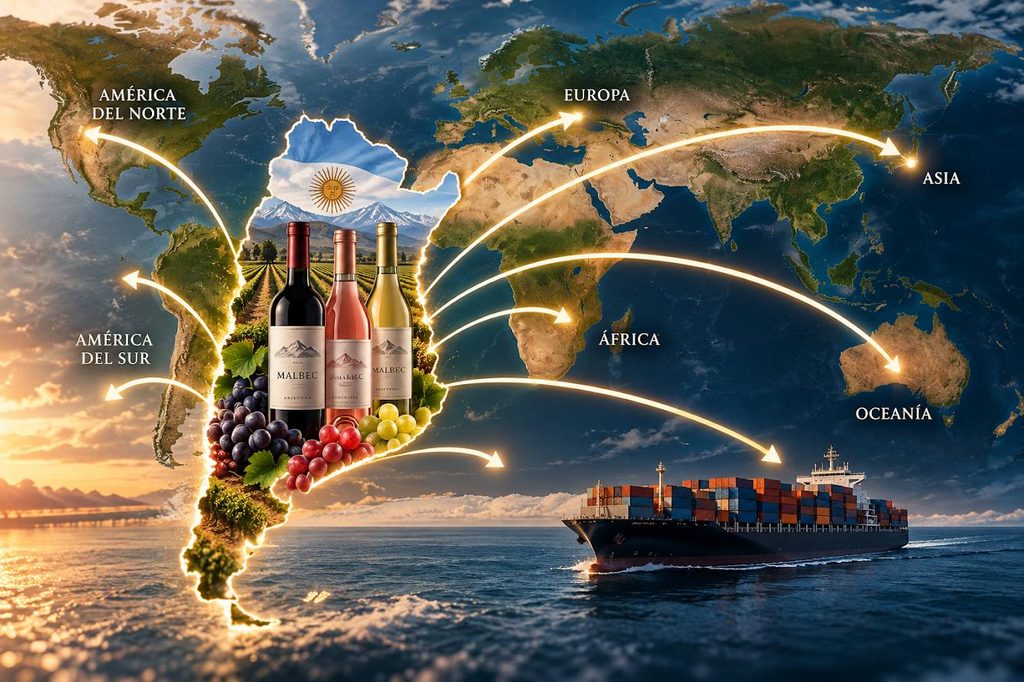
El crecimiento de septiembre estuvo liderado por los vinos fraccionados, cuyos envíos aumentaron un 26% interanual, mientras que las exportaciones de vino a granel avanzaron un 18%. Dentro de este último segmento sobresalieron los vinos blancos, con un salto del 329,4%. El mosto concentrado también mostró una evolución favorable, con una suba del 34,5% respecto del mismo mes del año anterior.
En el acumulado de enero a septiembre, las exportaciones de vino totalizaron 1.480.437 hectolitros, un 3,2% más que en igual período de 2025. Por categorías, los vinos sin mención varietal crecieron un 42,2% y los espumosos, un 17,4%. A su vez, el mosto concentrado alcanzó las 72.385 toneladas exportadas, con un incremento del 20,1%, y generó divisas por US$ 105,4 millones, un 9,3% más interanual. Las cifras muestran una recuperación de los despachos, aunque el crecimiento en volumen no necesariamente se traduce en una mejora equivalente de los ingresos por litro ni de los márgenes de las empresas.
Consumo y competitividad en caída
Para Jorge Day, la vitivinicultura argentina enfrenta dos dificultades simultáneas. Por un lado, el consumo mundial de vino viene retrocediendo desde la segunda mitad de la década de 2010, lo que presiona sobre los volúmenes comercializados y los precios internacionales. Por otro, desde 2023 el dólar aumentó menos que los costos internos argentinos, reduciendo la competitividad exportadora. En este contexto, una bodega puede vender más botellas o colocar mayores cantidades de vino a granel sin conseguir una mejora proporcional de su rentabilidad. El informe del IERAL también señala que el problema podría prolongarse si continúa la estabilidad macroeconómica sin una reducción suficiente de los costos locales. La dificultad es especialmente relevante para Mendoza y San Juan, donde la estructura productiva debe competir con proveedores internacionales que cuentan con otras condiciones logísticas y comerciales.
Menos vino, menos varietales y más tetra brik
La caída del consumo de vino en la Argentina suma otro factor de preocupación para la industria vitivinícola, a lo que se suman las modificaciones de los hábitos de compra, con un retroceso marcado en los vinos varietales y un avance de los envases de menor costo relativo.
Según las estadísticas del Instituto Nacional de Vitivinicultura (INV), en 2025 el consumo de vino alcanzó apenas 16,1 litros por habitante, el registro más bajo de la serie histórica. La tendencia se prolongó durante los primeros cinco meses de 2026: el consumo per cápita acumulado fue de 6,07 litros, frente a los 6,11 litros registrados en igual período del año anterior.
La comercialización interna acompañó ese escenario. En el acumulado de enero a mayo, las ventas totalizaron 2.821.143 hectolitros, con una caída interanual del 0,4%.
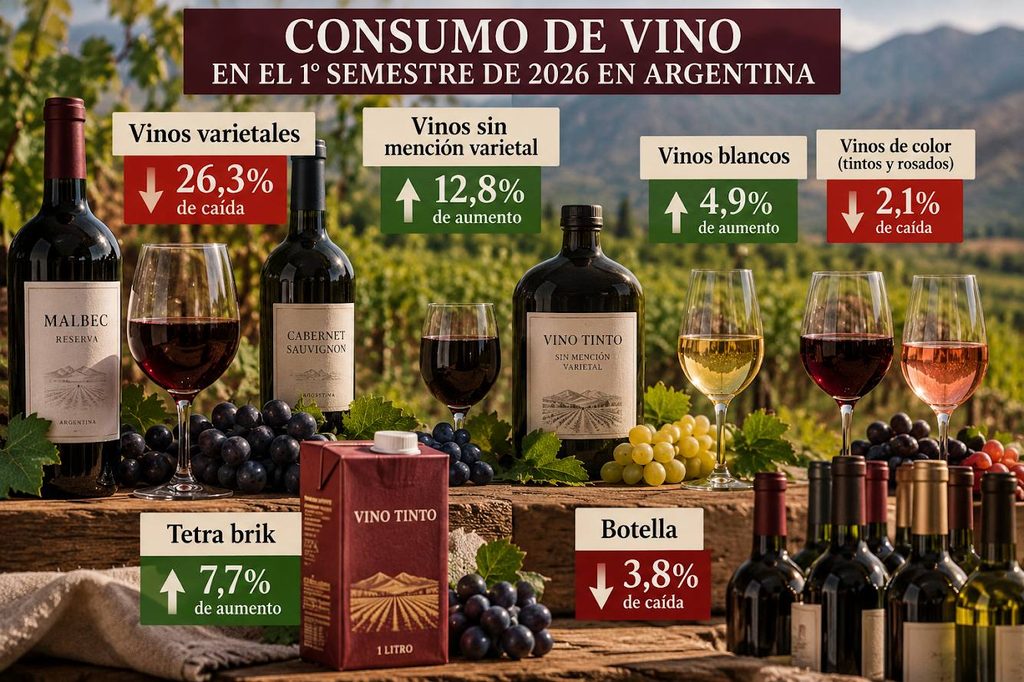
Detrás de la variación general aparecen cambios significativos en la composición de la demanda. Los vinos varietales retrocedieron un 26,3% en los primeros cinco meses del año, mientras que los vinos sin mención varietal avanzaron un 12,8%. La evolución refleja un mercado en el que los productos de menor valor relativo ganan terreno frente a alternativas de mayor precio.
También se observaron diferencias según el tipo de vino: los blancos crecieron un 4,9% en el período, mientras que los vinos de color cayeron un 2,1%.
El tetra brik gana terreno
Entre enero y mayo, las ventas de vino en tetra brik aumentaron un 7,7%, mientras que las comercializadas en botella disminuyeron un 3,8%. El formato de cartón ya representa más de un tercio de los despachos al mercado interno, aunque la botella continúa siendo el envase predominante.
La evolución de estas presentaciones resulta clave porque, en conjunto, concentran más del 97% del vino comercializado en el país. Su desempeño incide directamente en el balance general de las ventas y evidencia la creciente importancia del precio y la presentación a la hora de elegir.
Cuyo, el corazón de la vitivinicultura argentina
La producción de vino en la Argentina tiene su principal polo en la región de Cuyo, con Mendoza a la cabeza. La provincia concentra aproximadamente el 75,3% de la producción nacional y más del 71% de la superficie implantada con viñedos. En segundo lugar, se ubica San Juan, con cerca del 18,5% de la producción de vino del país; y La Rioja, aporta alrededor del 3,1%.
El resto de la actividad se distribuye entre provincias como Salta, Catamarca, Neuquén, Río Negro, Chubut, Córdoba y Buenos Aires. Estas regiones aportan diversidad al mapa vitivinícola nacional, desde los viñedos de altura del noroeste —como los de Cafayate— hasta las zonas patagónicas, caracterizadas por sus climas más fríos.

Chile y Australia: dos caminos para enfrentar la pérdida de competitividad
El análisis de Day toma como referencia las experiencias de Chile y Australia, dos países que atravesaron períodos de apreciación cambiaria vinculados con el auge de sus sectores mineros. Entre 2002 y 2012, el crecimiento de los ingresos provenientes del cobre chileno y de la minería australiana elevó los costos locales medidos en dólares y obligó a las bodegas a adaptar sus estrategias. Chile aprovechó sus acuerdos comerciales y desarrolló redes de distribución para ampliar sus mercados y aumentar las exportaciones.
Australia, más afectada por la apreciación de su moneda, dio mayor importancia a la reducción de costos, la diferenciación de sus vinos y la reorganización de su capacidad productiva. Ambos países también invirtieron en calidad, marcas y tecnología para mejorar sus márgenes. Sin embargo, el contexto actual presenta una diferencia sustancial: cuando enfrentaron esas dificultades, el consumo mundial todavía crecía, al menos hasta la crisis financiera de 2008. Hoy, en cambio, las empresas deben competir con costos elevados y una demanda internacional menos dinámica.
Ante el menor consumo mundial: ¿hay que producir menos y vender mejor?
La caída del consumo global obliga a las bodegas a revisar no solamente sus mercados y precios, sino también qué productos elaboran y qué capacidad productiva necesitan conservar. En distintos países, las empresas buscaron mejorar sus márgenes mediante marcas más diferenciadas, canales de venta directa y propuestas adaptadas a nuevas preferencias, como vinos más frescos, de menor graduación alcohólica y distintas presentaciones. Sin embargo, estas iniciativas no siempre alcanzaron para compensar el retroceso de la demanda tradicional. Por eso, Australia redujo los volúmenes procesados y revisó inversiones y activos, mientras que en Chile se achicaron viñedos y algunos productores cambiaron de actividad o de cultivo.
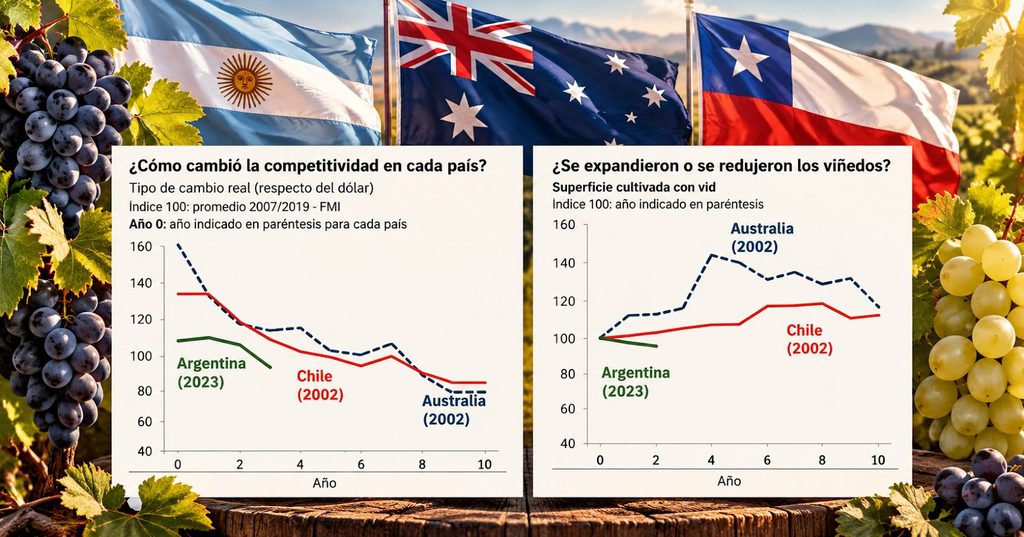
Para la Argentina, la enseñanza es que aumentar las exportaciones no constituye por sí solo una solución permanente: también será necesario evaluar la rentabilidad de cada segmento, orientar las inversiones hacia productos con mejores perspectivas y adaptar la oferta a las nuevas condiciones del mercado.
Costos logísticos y apertura comercial, dos desventajas argentinas
El informe identifica dos restricciones particulares para las provincias vitivinícolas argentinas. La primera es la distancia a los puertos: Mendoza y San Juan se encuentran aproximadamente a mil kilómetros de los principales puertos atlánticos, una desventaja frente a numerosas zonas productoras de Chile y Australia. El transporte encarece especialmente los vinos económicos y los comercializados a granel, cuyos márgenes suelen ser más estrechos.
La segunda es la menor apertura comercial de la economía argentina y la disponibilidad más limitada de acuerdos preferenciales frente a sus competidores. Según Day, estas diferencias pueden traducirse en aranceles más altos para los vinos argentinos en determinados destinos. Ante este escenario, el economista plantea que el sector público debería priorizar la infraestructura y la logística, simplificar trámites, revisar tributos y tasas que encarecen las exportaciones y avanzar en acuerdos comerciales. Para las bodegas, los desafíos pasan por reducir el costo por litro, mejorar la productividad, aumentar la participación de productos de mayor valor agregado y desarrollar canales rentables, como la venta directa y el enoturismo. La adaptación también deberá contemplar una revisión ordenada de la capacidad productiva, especialmente en las empresas pequeñas y medianas, que enfrentan mayores limitaciones de escala y financiamiento.