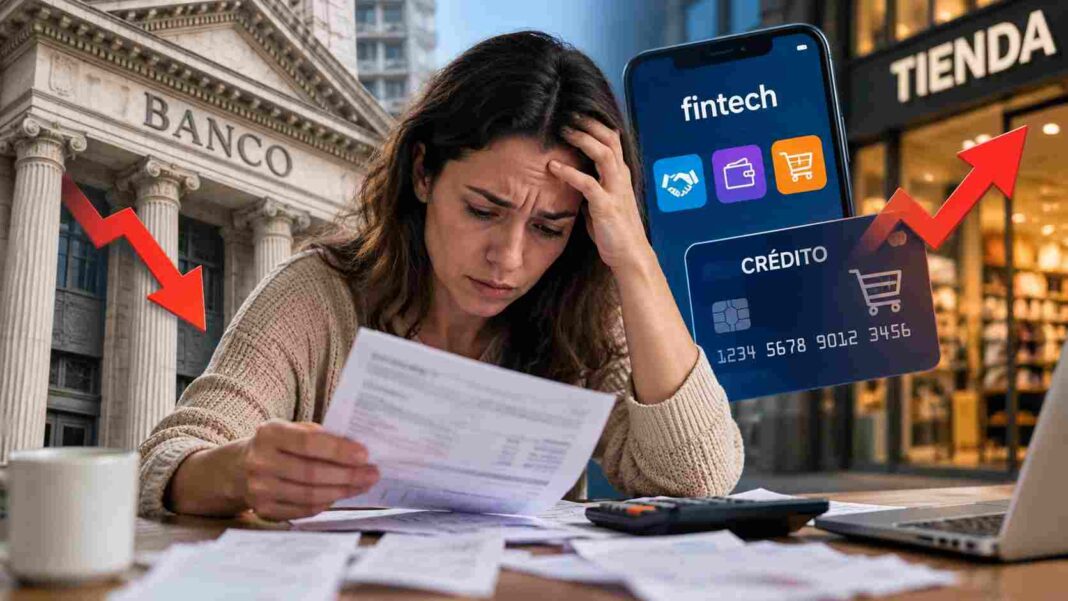

En agosto, la irregularidad de los hogares cedió en los bancos, pero tocó un récord en fintechs, billeteras y cadenas comerciales. Por qué conviene mirar la foto completa antes de festejar.
12,8% en los bancos. 33,9% en fintechs, billeteras y cadenas comerciales. Esa es la foto de la mora de las familias argentinas en agosto, y conviene mirarla completa.
Los titulares hablaron de una baja, y es cierto. Según los datos aportados por la Central de Deudores del BCRA, la irregularidad de los hogares en el sistema financiero pasó de 12,9% a 12,8%. El Banco Central lo confirmó después: 12,81%. Hubo además un detalle que no es menor. El saldo en mora cayó en términos reales, algo que no ocurría desde marzo de 2024.
La otra mitad de la historia va en sentido contrario. Fuera de los bancos, la mora de las familias subió por 21° mes consecutivo y llegó a un récord de 33,9%. Dicho de otra forma, uno de cada tres pesos que fintechs, billeteras y cadenas comerciales le prestaron a los hogares está en situación irregular. Tampoco es un circuito marginal: los proveedores no financieros ya explican cerca del 17% del crédito a las familias.
Si se suman los dos mundos, la mora familiar sube a 18,5%. Medido en personas, el 27,3% de los deudores tiene al menos una deuda impaga. Son unos 5,7 millones de argentinos.
Hay dos datos más que me hacen ser cauto con el “lo peor ya pasó”. El primero es que las refinanciaciones de familias tocaron máximo: 3,8% de la cartera, más de $2,7 billones. Una deuda refinanciada no es una deuda pagada, es una deuda que se patea para adelante. El segundo es que la mora de los hogares subió en 17 de las 30 principales entidades. La baja no fue pareja, la empujaron unos pocos.
También hay una buena señal, y hay que decirla. Los atrasos de hasta 90 días, bajó a 2,7%, el nivel más bajo desde agosto de 2025. Ese indicador suele anticipar los picos: si hoy entra menos gente en atraso, mañana hay menos mora.
La mirada es que la familia que deja de pagarle al banco no deja de necesitar crédito, lo sigue necesitando para llegar a fin de mes, para reponer la heladera que se rompió o para pagar la cuota del colegio. Y lo va a buscar donde se lo den, a la tasa que le pongan. Ahí aparecen los costos financieros totales abusivos, y ahí una deuda chica se convierte en una bola de nieve.
Por eso, mirar solo la mora bancaria es mirar la mitad del problema. Cuando el crédito se desplaza hacia circuitos menos regulados, el riesgo no desaparece. Cambia de lugar y se vuelve menos visible. Para quienes prestan, medir el riesgo con algo más que el historial bancario, como hacen los modelos de score alternativo tipo Findo, dejó de ser un lujo. Para quienes regulan, el desafío es mirar ese 17% del crédito con la misma lupa que al resto.
Los datos de Agosto (se informan 60 días tarde) dejan una pregunta incómoda pero necesaria: la mora de las familias, ¿tocó techo o solo cambió de ventanilla?