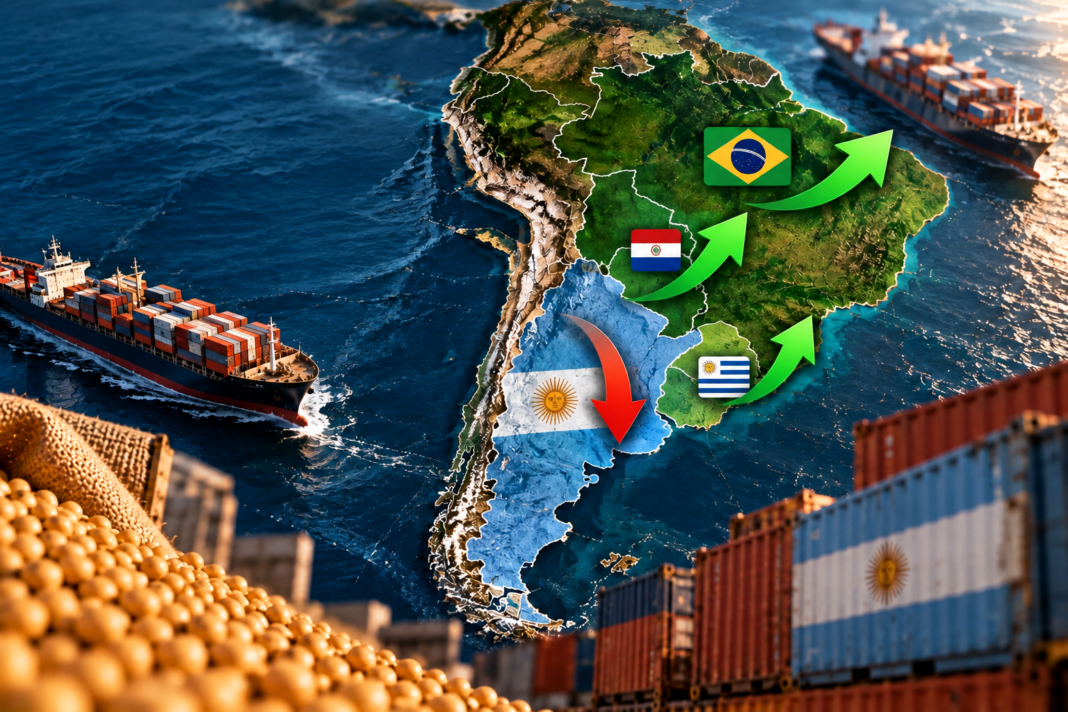

Argentina exportó productos agroindustriales por un valor estimado de US$ 50.480 millones en 2025. Sin embargo, La respuesta surge de un ejercicio contrafáctico elaborado por el economista Juan Manuel Garzón, del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL) de la Fundación Mediterránea: las exportaciones podrían haber alcanzado entre US$ 99.172 millones y US$ 122.575 millones anuales.
El análisis, dimensiona una oportunidad de crecimiento que el país no logró aprovechar plenamente. Aunque las ventas externas argentinas aumentaron desde 1995, lo hicieron a un ritmo considerablemente menor que las de sus vecinos y que el comercio mundial de los productos analizados.
El agro podría haber exportado más del doble
En 1995, las exportaciones de los complejos agroindustriales argentinos sumaban US$ 14.644 millones. Treinta años después, el valor estimado llegó a US$ 50.480 millones. En dólares corrientes, las ventas se multiplicaron por 3,4, lo que representa un incremento acumulado del 245%.
El problema aparece al comparar esa evolución con la de los países vecinos. Entre 1995 y 2025, las exportaciones agroindustriales brasileñas se multiplicaron por 8,4; las paraguayas, por 7,5; y las uruguayas, por 6,8. En otras palabras, las cuatro economías aumentaron sus ventas externas, pero Argentina perdió terreno frente a sus competidores regionales.
Para dimensionar la brecha, el IERAL mantuvo como punto de partida las exportaciones argentinas de 1995 y calculó cuánto habría vendido el país si su participación en el comercio mundial hubiera evolucionado en la misma proporción que la de cada vecino.
Los resultados fueron los siguientes:
- Escenario Uruguay: US$ 99.172 millones en exportaciones agroindustriales en 2025.
- Escenario Paraguay: US$ 110.071 millones.
- Escenario Brasil: US$ 122.575 millones.
Frente a los US$ 50.480 millones efectivamente estimados, las diferencias serían de aproximadamente US$ 48.700 millones, US$ 59.600 millones y US$ 72.100 millones, respectivamente.
El mapa exportador cambió
La composición de las exportaciones agroindustriales argentinas también experimentó una transformación durante las últimas tres décadas. La agricultura extensiva, que incluye los principales complejos de granos y sus derivados, pasó de representar el 51,1% del total en 1995 al 67,3% en 2025.

Ese grupo generó ventas estimadas en US$ 33.985 millones el año pasado y concentró alrededor de dos tercios de las exportaciones agroindustriales. Le siguieron las cadenas pecuarias, con US$ 7.117 millones; otras cadenas de alimentos, con US$ 5.508 millones; y la acuicultura y pesca, con US$ 2.199 millones. La forestoindustria y el grupo de productos industriales y otros aportaron US$ 881 millones y US$ 740 millones, respectivamente. En tanto, la ganadería perdió terreno: la participación mundial del complejo bovino cayó del 6,4% al 3,8%.
La pérdida de participación internacional no se limitó a un solo sector. Según el informe, Argentina redujo su cuota en el comercio mundial de los productos analizados del 1,81% en 1995 al 1,65% en 2025.
Tres caminos para ganar mercados
El informe del IERAL destaca que Brasil multiplicó sus exportaciones agroindustriales desde US$ 21.264 millones en 1995 hasta US$ 177.991 millones en 2025. Su participación en el comercio mundial pasó del 2,62% al 5,82%. Entre los factores destacados aparece el papel de la investigación y la innovación tecnológica, que permitió adaptar cultivos como la soja a nuevas regiones productivas, junto con inversiones en infraestructura y financiamiento.
Paraguay, por su parte, pasó de US$ 1.134 millones a US$ 8.524 millones en exportaciones agroindustriales, mientras que Uruguay avanzó de US$ 1.765 millones a US$ 11.952 millones. Ambos países ampliaron su presencia internacional mediante diferentes combinaciones de expansión productiva, incorporación de tecnología e inversiones industriales.
Cepo, retenciones e incertidumbre frenaron las inversiones
Entre los factores que explican el rezago argentino, el IERAL identifica la inestabilidad macroeconómica y los cambios frecuentes en las reglas de juego. Para una actividad que necesita invertir durante años antes de recuperar el capital, la incertidumbre sobre el tipo de cambio, los costos y las condiciones comerciales dificulta evaluar la rentabilidad futura.
Las restricciones al acceso al mercado de cambios también afectaron las decisiones empresariales. Las dificultades para adquirir divisas, importar equipamiento, atender compromisos externos o disponer de las utilidades generadas aumentaron los riesgos de determinados proyectos productivos.
Otro de los puntos centrales son los derechos de exportación, que reducen los ingresos que las cadenas pueden obtener por sus ventas externas y, en mercados competitivos, parte de su impacto se traslada a los precios que reciben los productores primarios.

El informe estima que, entre 2002 y 2025, los derechos de exportación aplicados a los principales granos y sus derivados industriales —aceites y harinas— representaron aproximadamente US$ 173.000 millones a valores constantes. El cálculo no incluye los gravámenes pagados por carnes y otros productos agroindustriales. Y agrega que esos recursos podrían haber contribuido a financiar inversiones en maquinaria, infraestructura, genética y tecnología si hubieran permanecido en las cadenas productivas.
A los derechos de exportación se suman otros tributos que pueden acumularse a lo largo de las cadenas, como Ingresos Brutos y los impuestos sobre los débitos y créditos bancarios. Estas cargas pueden incorporarse a los costos de producción, transporte y procesamiento, incluso cuando el producto final se exporta.
Las limitaciones comerciales también tuvieron un papel relevante. Durante distintos períodos de las últimas dos décadas, productos como el trigo, el maíz y la carne bovina estuvieron sujetos a cupos, permisos, suspensiones o restricciones sobre los volúmenes habilitados para exportar.
¿Y el costo ambiental?
El informe incorpora las restricciones vinculadas con el uso del suelo y el desarrollo industrial entre los factores que condicionaron la expansión productiva. En particular, analiza los efectos de la Ley de Bosques de 2007 y de los ordenamientos territoriales provinciales, que limitaron la conversión de determinadas áreas a usos agrícolas.
La discusión no implica desconocer la importancia de conservar los bosques y sus servicios ambientales. El desafío consiste en compatibilizar esa protección con alternativas productivas sostenibles y mecanismos de compensación que distribuyan de manera más equilibrada los costos y beneficios de las decisiones ambientales.
¿Se puede recuperar el terreno perdido?
Para revertir el rezago, el informe plantea una agenda que requiere continuidad durante muchos años. Entre los principales ejes aparecen la estabilidad macroeconómica, un acceso previsible al mercado cambiario, la reducción de impuestos distorsivos, reglas comerciales estables, inversiones en infraestructura y un marco regulatorio que permita desarrollar proyectos productivos sin descuidar la protección ambiental. También destaca la necesidad de impulsar la investigación, la innovación tecnológica y la integración con los mercados internacionales. La competitividad depende tanto de la capacidad de producir como de los costos logísticos, las condiciones de acceso comercial y la posibilidad de cumplir con exigencias de calidad, trazabilidad y sostenibilidad.