
El Índice FADA de septiembre mostró que el Estado –a través de los impuestos- se queda con más de la mitad de la renta agrícola.
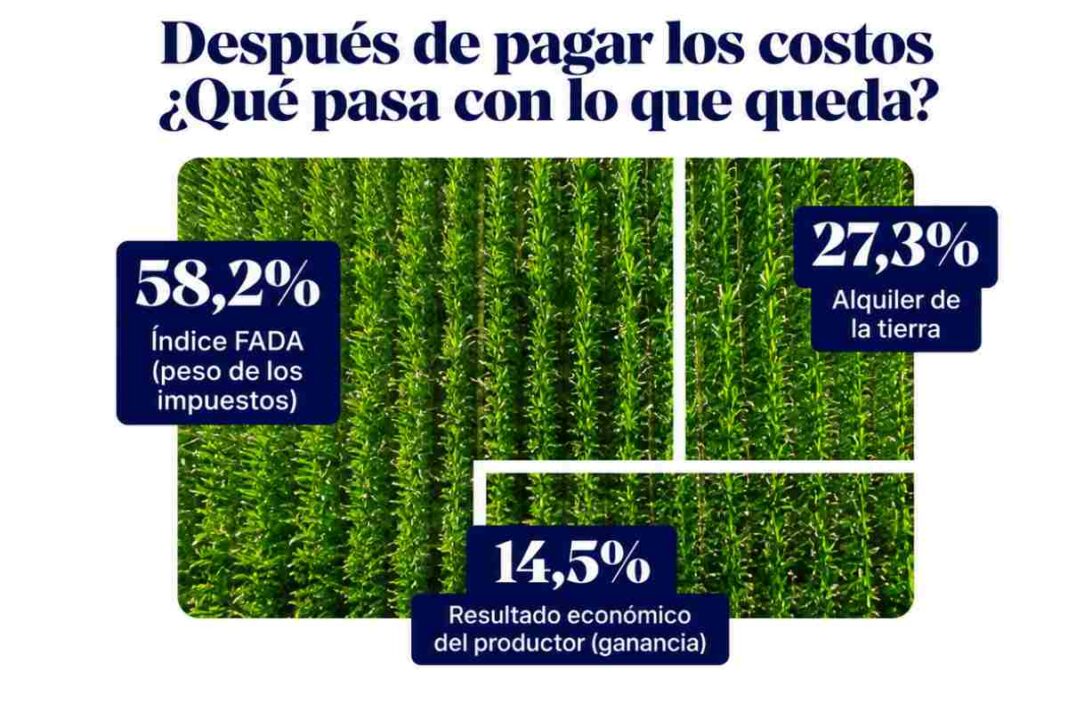
El campo enfrenta una ecuación en la que el precio de los granos es apenas una parte de la historia. Una vez descontados los costos necesarios para producir, comercializar y transportar la cosecha, los impuestos representan actualmente el 58,2% de la renta agrícola.
El dato surge del Índice FADA, que mide la participación del Estado en la renta generada por una hectárea agrícola. En términos simples, significa que de cada $100 de renta, $58,20 se destinan al pago de impuestos nacionales, provinciales y municipales.
La fotografía de septiembre muestra una leve mejora respecto de junio, cuando la participación estatal había alcanzado el 61,9%. Sin embargo, el cambio no se explica por una reducción general de la presión tributaria, sino principalmente por la evolución de los mercados internacionales y de algunos costos de producción.
La renta agrícola promedio queda distribuida de la siguiente manera: 58,2% corresponde a impuestos, 27,3% al costo de la tierra y apenas 14,5% representa el resultado agrícola.
Bajó el precio de un insumo clave para la agricultura
En tanto, durante los últimos meses, el escenario internacional introdujo dos cambios que jugaron a favor del resultado económico de los productores, destaca el informe de la Fundación Agropecuaria para el Desarrollo de Argentina (FADA).
Por un lado, los precios internacionales de los granos mejoraron, en un contexto marcado por las tensiones geopolíticas entre Rusia y Ucrania y las dificultades logísticas derivadas de ese escenario. Fue el caso del trigo, que logró ubicarse por encima del nivel registrado un año atrás. La soja también presentó una mejora, vinculada a cambios en las estimaciones de producción de Estados Unidos y a una mayor demanda proveniente de China.
Pero hubo otro factor que tuvo un impacto directo sobre los costos: la fuerte baja del precio de la urea, uno de los fertilizantes fundamentales para la producción agrícola. Mientras el valor promedio de la urea fue de USD 730 por tonelada en junio, en septiembre se pagó USD 570.
En septiembre, un productor necesitaba 2,9 toneladas de maíz para comprar una tonelada de urea, mientras que en junio necesitaba cuatro toneladas. En trigo, la relación pasó de 3,4 toneladas en junio a 2,4 toneladas en septiembre.
La combinación es relevante: el productor recibe más por lo que vende y, al mismo tiempo, necesita entregar menos producción para adquirir un insumo clave.
Aunque “la mejora de los precios de los granos, junto con la baja de la urea, permitieron que el resultado económico o la ganancia del productor mejore, el Estado todavía se queda con una porción mayoritaria de esa renta”, advierte Antonella Semadeni, economista de FADA.
Para Semadeni, esa combinación explica el descenso del indicador, aunque no modifica la estructura general: “Esta combinación explica la baja del Índice, pero no cambia el dato de fondo: aún con mejores precios y menores costos para algunos insumos, los impuestos representan más de la mitad de la renta agrícola”.
Soja, maíz, trigo y girasol: cuánto se lleva el Estado
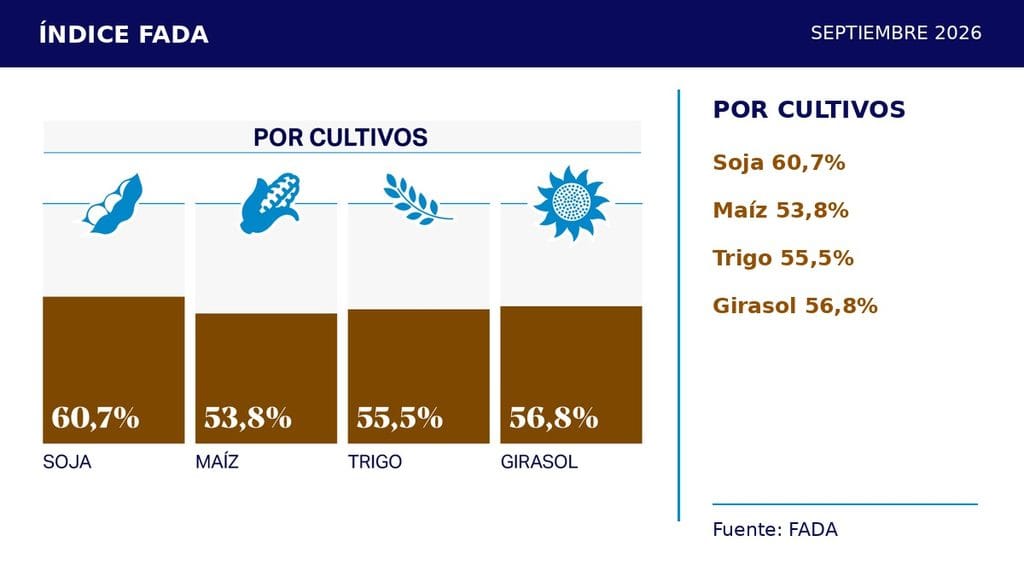
La participación estatal no es idéntica en todos los cultivos. El Índice FADA muestra diferencias de acuerdo con los precios, los rindes, los costos y la estructura tributaria de cada actividad.
En soja, la participación del Estado alcanza el 60,7% de la renta; en maíz, representa el 53,8%; en trigo, llega al 55,5%; y en girasol, alcanza el 56,8%.
De esta manera, aunque existen diferencias entre los principales cultivos agrícolas, en todos los casos la participación estatal supera la mitad de la renta.
El trigo aparece además como uno de los casos donde el cambio en las variables económicas resulta más visible. El aumento de su precio, combinado con la caída del valor de la urea, permitió que el cultivo mostrara un resultado positivo antes del pago de impuestos. Sin embargo, el contexto todavía está lejos de ser completamente favorable. Los precios del trigo y del maíz continúan por debajo de sus promedios de los últimos cinco años, según el análisis incluido en el Índice FADA.
Del campo al puerto: la distancia que achica la renta
El precio del grano y el costo de los insumos no son las únicas variables que determinan la rentabilidad agrícola. En un país de grandes distancias entre las zonas productivas y los puertos, el transporte puede modificar de manera significativa la ecuación.
Los fletes continúan representando un costo importante para los productores y aumentaron respecto de junio, con una suba todavía mayor si la comparación se realiza contra un año atrás.
La incidencia, además, depende de dónde esté ubicada la explotación. Cuanto mayor es la distancia hasta los principales mercados y puertos, mayor es la proporción de la producción que debe destinarse al transporte.
“En una hectárea de maíz, por ejemplo, en Córdoba, San Luis y La Pampa alrededor de 2 de cada 10 camiones de lo que se produce, se destina a pagar el flete”, sostiene Semadeni.
La afirmación permite dimensionar el impacto de la logística: no se trata solamente de un costo adicional expresado en pesos, sino de una parte de la producción que directamente se consume en trasladar el resto hacia los mercados.
Por eso, señala Pisani Claro, “el precio del grano no es el único elemento que define la renta agrícola. También importan los costos de producción, la distancia a los mercados, los rindes y la estructura impositiva de cada territorio. Son muchos los factores que entran en juego”.
¿Quién se queda con los impuestos?
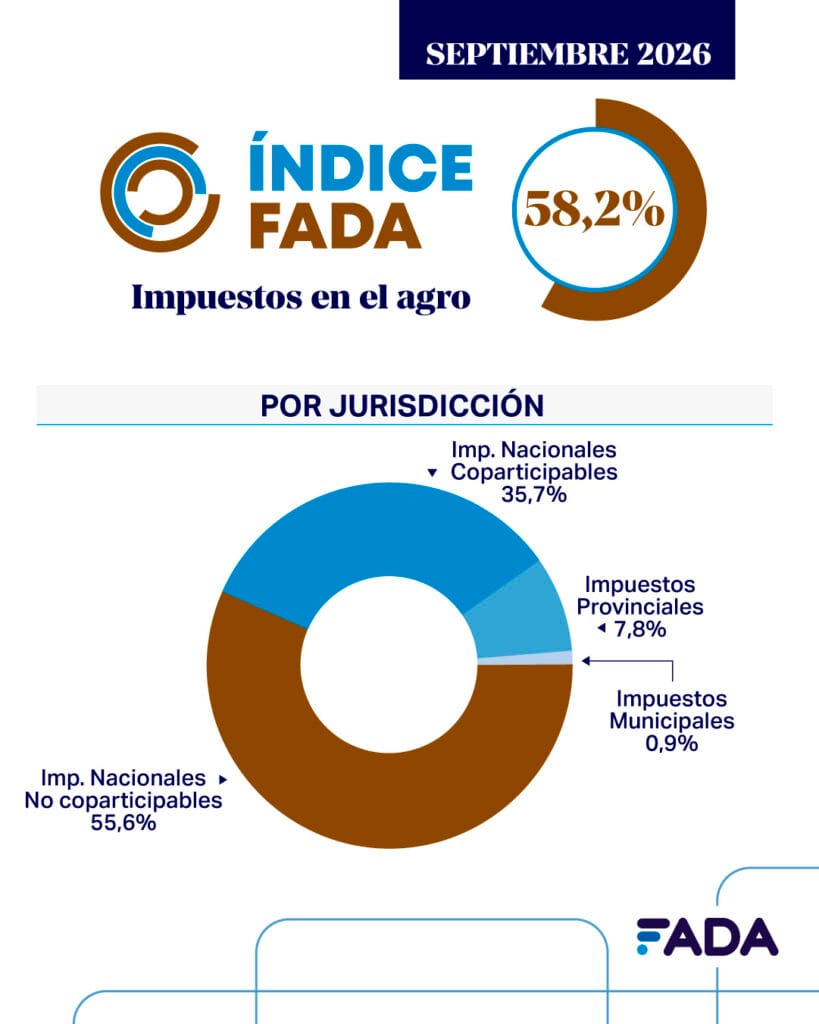
La carga tributaria tampoco es homogénea. Dentro del total de impuestos que contempla el Índice FADA, la mayor proporción corresponde a los tributos nacionales no coparticipables, que representan el 55,6%.
En tanto, los impuestos nacionales coparticipables explican otro 35,7%; los tributos provinciales representan 7,8%; y los municipales explican 0,9%.
Dentro de la estructura tributaria, los derechos de exportación constituyen uno de los principales componentes.
Aunque desde diciembre de 2023, las alícuotas de los principales cultivos tuvieron modificaciones a la baja, lo que redujo su participación relativa dentro de la carga tributaria total, adquirieron mayor peso otros impuestos vinculados con el resultado económico de la actividad, como el Impuesto a las Ganancias. Por lo tanto, el resultado final es una estructura tributaria en la que los impuestos nacionales continúan explicando la mayor parte de la carga que soporta la actividad agrícola.
El mapa tributario del campo no es homogéneo
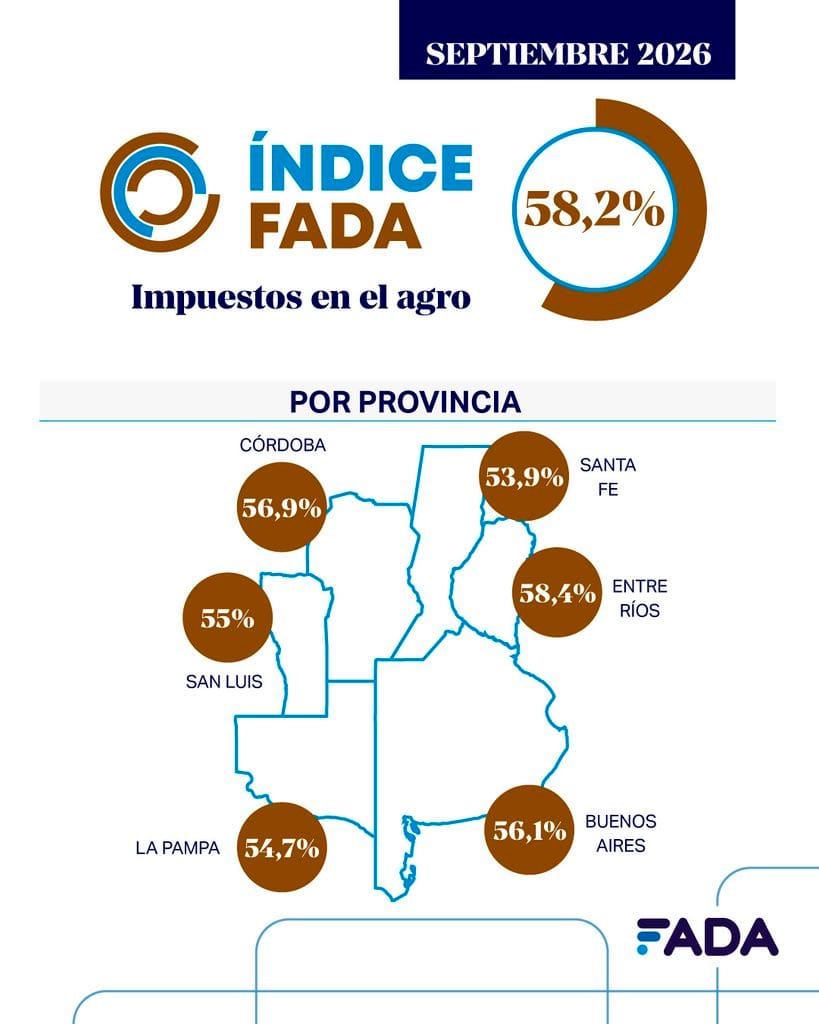
El promedio nacional del 58,2% tampoco se replica exactamente en todas las regiones productivas.
El Índice FADA registra una participación estatal del 56,9% en Córdoba, 56,1% en Buenos Aires, 53,9% en Santa Fe, 54,7% en La Pampa, 58,4% en Entre Ríos y 55% en San Luis.
Estas diferencias no significan necesariamente que los productores de una provincia paguen más impuestos en términos absolutos que los de otra, sino que el indicador combina múltiples variables: rindes, precios, costos de producción, distancia a los puertos, fletes y estructura de impuestos provinciales y municipales. Por eso, dos productores que cultiven el mismo grano pueden enfrentar ecuaciones económicas diferentes dependiendo de dónde se encuentre ubicada su explotación.