
Un proyecto que avanza en el Congreso propone que puedas llevarte tu préstamo a otro banco o billetera que te cobre menos, sin perder tu historial de buen pagador. Por qué puede ser una buena noticia para el bolsillo y qué hay que mirar con lupa.
Atados a una cuota
Pensemos en una situación que hoy viven miles de familias. Sacás un préstamo personal cuando las tasas estaban por las nubes. Pasan los meses, las condiciones mejoran y otro banco empieza a ofrecer créditos bastante más baratos. ¿Qué podés hacer? En la práctica, casi nada.
Para cambiarte tendrías que empezar de cero: presentar papeles otra vez, esperar una nueva evaluación y, encima, arrancar como un desconocido para la nueva entidad. Todo lo que pagaste en término no te sirve de mucho. Resultado: la mayoría se queda donde está, pagando de más, simplemente porque irse cuesta demasiado.
Eso es lo que busca cambiar un proyecto de ley que ya tiene dictamen en Diputados y que podría votarse en las próximas semanas. La idea tiene nombre técnico, portabilidad crediticia, pero el concepto es mucho más simple de lo que parece.
Como cambiar de compañía de celular
Hace años, cambiar de empresa de telefonía móvil significaba perder tu número. Nadie se cambiaba. Cuando llegó la portabilidad numérica, las compañías tuvieron que empezar a competir de verdad para retenerte. Con los créditos puede pasar algo muy parecido.
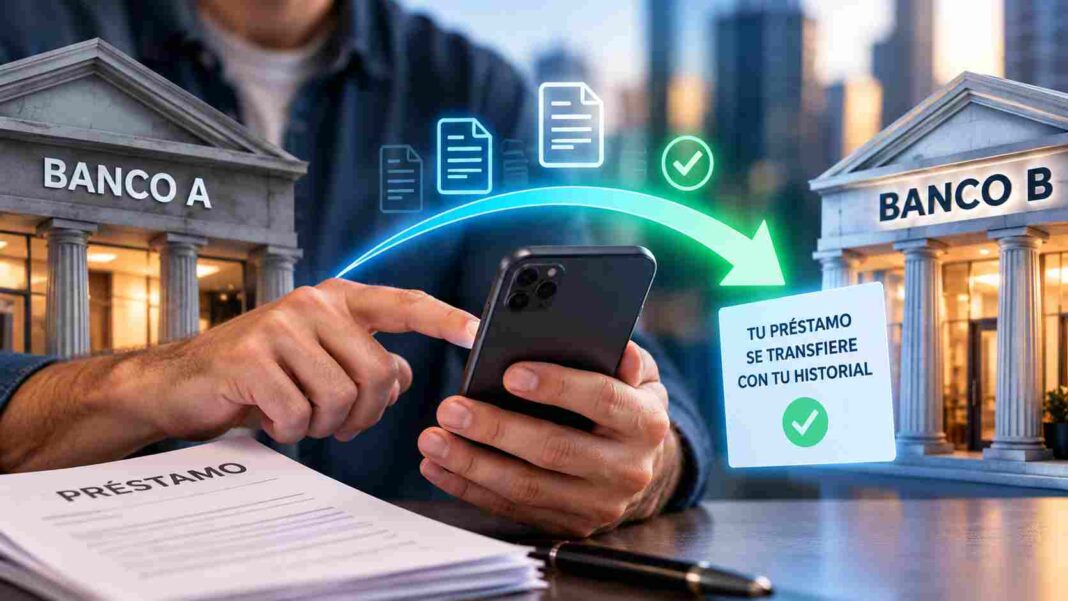
La propuesta es que, si otro banco o una fintech te ofrece mejores condiciones, puedas reemplazar tu préstamo actual por uno nuevo con esa entidad. Y que tu historia como pagador viaje con vos, en lugar de quedar encerrada en el banco de siempre.
Acá está la clave: el usuario no mueve plata, mueve permisos. Vos autorizás que tu información pase de una entidad a otra, de manera segura y estandarizada. No hay que volver a hacer todo el trámite ni demostrar de nuevo quién sos. Y si mañana te arrepentís, retirás ese permiso.
Qué cambiaría para vos
El proyecto le encarga al Banco Central armar las reglas de juego. Lo más importante, explicado sin vueltas:
- Podés cambiar tu préstamo de consumo por uno nuevo en otra entidad que te ofrezca algo mejor.
- Vas a tener un “perfil crediticio” propio, gratuito, donde ver tu situación y corregir datos que estén mal.
- Ese perfil serviría para bancos y billeteras virtuales por igual, así no quedás atado a un solo tipo de entidad.
- Las ofertas de crédito tendrían que ser más claras: costo total del préstamo a la vista, impuestos detallados y un botón de arrepentimiento.
- Vas a poder ponerle tope a tu tarjeta, más bajo que el límite que te da el banco, para cuidarte vos mismo.
Ojo con lo que queda afuera: los créditos hipotecarios, las deudas con el fisco y la seguridad social, y los saldos de tarjeta en dólares no entran en este esquema.
Y no termina en los préstamos. Lo más fácil de mudar serán las cuentas y billeteras, porque no implican riesgo de crédito. Después vienen las tarjetas: tu historial de consumo debería permitirte conseguir mejores límites sin arrancar de cero. Inversiones y seguros van a tardar más, porque tienen más vueltas técnicas, algo que pasó incluso en países como Reino Unido o Brasil.
Lo bueno y la letra chica
Creo que es una buena noticia, y el momento no es casual: la mora está en niveles récord y mucha gente quedó atrapada en deudas caras. Si los bancos saben que podés irte con un par de clics, van a tener que mejorar sus ofertas para no perderte. La competencia, cuando es real, siempre termina beneficiando al que paga.
Hay experiencias que ilusionan. En Brasil, la información compartida entre entidades ya pesa hasta un 20% a la hora de decidir un crédito, y permite líneas hasta 30% más grandes para personas que antes eran invisibles para el sistema.
Pero conviene no vender humo. Veo tres desafíos:
- La educación financiera. Si a mucha gente todavía le cuesta entender cuánto le sale realmente un préstamo, imaginemos lo que va a ser decidir a quién le da permiso para ver sus datos. Sin información clara, la herramienta puede quedar para unos pocos.
- El negocio de los bancos. Nadie comparte gratis lo que le costó años construir. La industria va a tener que elegir un modelo: cobrar una especie de “peaje” regulado por cada consulta de datos, funcionar con reciprocidad (el que comparte también recibe) o generar ingresos nuevos vendiendo análisis de riesgo de calidad. Si eso no se resuelve, la ley puede quedar linda en el papel y vacía en la práctica.
- El riesgo de que el filtro sea más fino. Más datos ayudan a quien tiene poca historia, pero también le permiten al sistema detectar mejor a quien considera riesgoso. La inclusión no está garantizada: hay que cuidarla.
Qué hacer mientras tanto
La ley todavía no está aprobada, pero hay cosas que podés hacer desde hoy. Revisá cuánto pagás realmente por tus créditos, mirando el costo financiero total y no solo la cuota. Compará con lo que ofrecen otros bancos y billeteras. Y cuidá tu historial: pagar en fecha va a valer cada vez más, porque esa reputación será tuya y podrás llevarla a donde quieras.
Durante décadas, el banco fue el dueño de tu historia financiera. Si esta ley sale y se implementa bien, esa historia pasa a ser tuya. Y cuando el cliente puede irse, el que tiene que esforzarse es el banco.