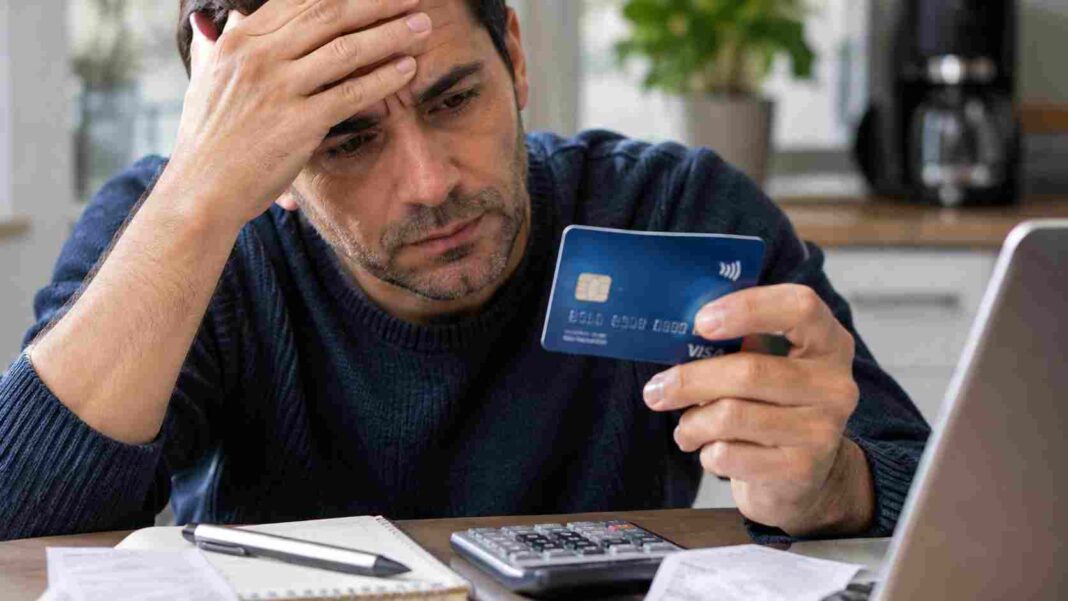

Durante años, la tarjeta de crédito fue el salvavidas del consumo argentino. Hoy se convirtió en el termómetro que mide cuánto nos cuesta llegar a fin de mes.
Los números del último Informe de Pagos Minoristas del Banco Central son contundentes. En agosto se hicieron 147,8 millones de pagos con tarjeta, un 18,1% menos que un año atrás. En montos reales, la caída fue del 20%. Y las compras en cuotas, que siempre fueron el gran motor del plástico, se hundieron un 22,8%.
No es un mes aislado. Con la única excepción de junio, todos los meses de 2026 estuvieron en rojo. Agosto fue, simplemente, el peor.
La lectura fácil es decir que los argentinos “se están cuidando”. Hay algo de eso. Pero mucho de lo que parece prudencia es, en realidad, no poder.
Tres causas que se refuerzan
La caída no tiene una sola explicación. Se cruzan tres fenómenos que se alimentan entre sí.
El primero es el ingreso. Una parte muy grande del sueldo ya está comprometida en cuotas viejas: el peso de las cuotas sobre el salario formal se multiplicó casi por tres en dos años. Cuando el mes arranca con la mitad del ingreso ya gastado, no queda margen para sumar consumo nuevo con tarjeta. No es una decisión de consumo, es estrés de ingreso.
El segundo son los bancos, que cerraron la canilla. Frente al deterioro de la cartera, recortaron límites, aprobaron menos compras y endurecieron los requisitos. Hay gente que quiere seguir usando la tarjeta y directamente no puede. A eso se suman tasas todavía altas y una carga impositiva que encarece cada peso financiado.
El tercero es un cambio de hábito que llegó para quedarse. Para el gasto del día a día, la transferencia, el QR y el débito le ganan terreno al plástico. La gente prefiere pagar con lo que tiene y no con lo que va a tener.
La mora, el elefante en la habitación
Detrás de todo esto hay un dato que no se puede esquivar. La morosidad de las familias está en niveles que no se veían hace más de veinte años, y la tarjeta es una de las líneas más golpeadas. En octubre de 2024, la irregularidad en tarjetas era del 1,6%. En mayo de este año llegó al 13,1%.
Eso genera dos efectos. Una parte de los usuarios directamente no puede usar la tarjeta, porque está en mora o tiene el límite comido. La otra parte todavía paga, pero ve lo que le pasa al vecino y frena.
El comportamiento defensivo se nota en un detalle: las compras en cuotas caen más que las de un solo pago. La cuota es la que te compromete los meses que vienen, y nadie quiere sumar otra capa de deuda arriba de la que ya tiene.
Desde lo que vemos en cobranza, el deudor de hoy prioriza. Primero sostiene lo básico, y la tarjeta queda para lo imprescindible.
¿Y ahora qué?
En el corto plazo, creo que la caída se va a seguir viendo, aunque probablemente a un ritmo más moderado. Mientras la mora no empiece a bajar, los bancos no van a volver a abrir límites. Y sin límites, no hay consumo con tarjeta.
Diciembre puede traer un rebote estacional por aguinaldo y fiestas. Pero un buen mes no cambia la tendencia de fondo.
El punto de inflexión va a llegar cuando se combinen dos cosas: que el salario real recupere terreno y que las familias terminen de licuar o refinanciar la deuda acumulada. Hasta entonces, el plástico va a seguir perdiendo protagonismo.
La pregunta de fondo es si vuelve a ser lo que era. Mi respuesta es que no. Una parte de ese consumo ya migró a otros medios de pago y no va a volver.
La tarjeta de crédito no está en crisis. Los que estamos en crisis somos los argentinos que la usábamos para llegar a fin de mes. Y cuando eso cambie, el plástico va a encontrar un mercado distinto al que dejó.